Posted on 2023. 07. 12.
가계 부채 폭발 위기에 대비한 방어벽 세워야
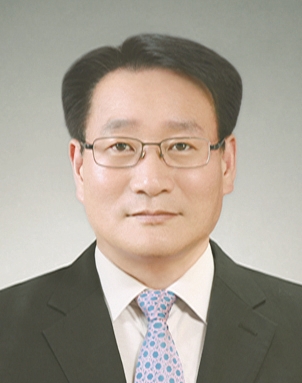
▲박근종 성북도시관리공단 이사장
한국은행이 가계 대출 원리금 부담 때문에 최소한의 생계를 이어가기조차 힘든 사람이 300만 명에 달한다는 충격적 자료를 내놓았다.
이 가운데 175만 명은 아예 소득보다 원리금 상환액이 더 많아 소비 여력이 완전히 ‘제로(0)’로 사실상 파산 상태였다. 한국은행이 가계 대출을 받은 1,977만 명의 소득 대비 총부채원리금상환비율(DSR)을 분석한 것으로, DSR 비율 70% 이상이 299만 명, 100% 이상이 175만 명에 달했다.
DSR은 대출받는 사람의 전체 금융부채 원리금 부담이 소득과 비교해 어느 정도 수준인지 가늠하기 위한 지표로, 해당 대출자가 한해 갚아야 하는 원리금 상환액을 연 소득으로 나눈 값이다. DSR이 70% 이상이면 최저 생계비를 뺀 나머지 소득을 모두 빚을 갚는 데 쓴다는 뜻이다. DSR 100%는 모든 소득을 빚 갚는 데 써야 한다는 의미다.
‘코로나19 시대’ 3년을 거치면서 부동산·주식 등 자산 투자와 생활고 등으로 가계 대출이 크게 불어난 데다 2021년 하반기부터 올해 초까지 금리 상승도 이어져 원리금 상환 부담이 커진 결과다. 이런 대출 상환 부담은 연체율 상승으로 나타나 금융 불안을 키울 뿐 아니라, 수출이 부진한 상태에서 민간 소비 회복까지 막아 결국 실물 경기의 발목을 잡을 것으로 우려된다.
지난 7월 2일 한국은행이 국회 기획재정위원회 소속 양경숙 의원(더불어민주당)에게 제출한 ‘가계 대출 현황’ 자료에 의하면 올해 1분기 말 현재 국내 가계 대출 차주(대출자) 수는 모두 1,977만 명에 이르고, 이들의 전체 대출 잔액은 1,845조 3,000억 원에 달한다.
지난해 4분기와 비교하면 대출 차주 수가 4만 명이나 줄고 대출 잔액은 15조 5,000억 원이나 줄었지만, 대출 차주 수 감소율은 0.2%, 대출 잔액 감소율은 0.8%로 미미했다. 따라서 1인당 평균 대출 잔액도 3개월 사이 9,392만 원에서 9,334만 원으로 0.6%인 58만 원 감소하는 데 그쳤다.
전체 가계대출자의 평균 DSR은 40.3%로 추산됐다. 2018년 4분기 40.4% 이후 4년 만에 지난해 4분기 40.6%로 40%대로 올라선 뒤 도무지 내려오지 않고 있다. 결국 올해 1분기 말 현재 우리나라 가계대출자들은 평균 연 소득의 40% 정도를 금융기관에서 진 빚을 갚는 데 써야 한다는 해석이다.
특히 DSR이 100% 이상인 취약 차주도 전체(1,977만 명)의 8.9%나 차지해 무려 175만 명에 이른다. 이는 가계대출자의 연 원리금 상환액이 소득과 같거나 소득보다 많다는 의미다.
이 비중은 2020년 3분기 7.6% 이후 2년 6개월 동안 계속 오르는 추세다. 대출 차주 수가 아닌 대출 잔액 기준으로는 DSR 70% 이상인 가계 대출의 비중이 올해 1분기 말 현재 70∼100% 12.2%와 100% 이상 29.2%를 합해 총 41.4%에 달한다.
여러 곳에서 최대한 돈을 끌어모아 쓰고 소득과 신용도까지 낮은 대출자들의 DSR은 더 심각한 수준이다. 3개 이상 금융기관에서 대출받은 ‘다중 채무자’는 올해 1분기 말 226만 명으로 작년 4분기와 같았고, 이들의 전체 대출 잔액은 31조 2,000억 원으로 3개월 사이 2,000억 원이 줄었고, 1인당 평균 잔액은 1억 2,898만 원으로 추산되며 3개월 사이 152만 원 줄었다.
다중 채무자의 평균 DSR은 62.0%로, 직전 분기보다 0.8%포인트 떨어졌지만, 여전히 소득의 60% 이상을 원리금 상환에 써야 할 처지다. 다중 채무자 수는 29.1% 129만 명이었고, 다중 채무자 대출 잔액은 53.5%인 307조 8,000억 원이 ‘DSR 70% 이상’에 해당했다.
자영업자들도 빚 부담에 허덕이고 있기는 마찬가지다. 한국은행에 따르면 올 1분기 말 기준 자영업자의 전체 금융기관 대출 잔액이 1,034조 원에 달한다. 연체율이 1%를 찍으면서 2015년 1분기 이후 8년 만에 가장 높았다. 특히 여러 곳에 빚을 진 다중 채무자이면서 저소득 상태인 취약 자영업자들이 진 빚 104조 원의 10%가 연체 상태라고 한다.
자영업자 대출 문제가 심각한 이유는 대출 규모 증가와 함께 제2금융권·다중 채무가 크게 느는 등 질적으로 위험 수위에 다가섰기 때문이다. 따라서 가계와 자영업자 부채 문제가 이제는 언제 터져도 이상하지 않은 시한폭탄이 돼버린 셈이다.
과도한 빚을 지닌 가계의 대량 파산 조짐은 이미 나타나고 있다. 금융권의 빚을 감당하지 못해 법원과 신용회복위원회에 채무조정을 신청한 개인이 지난 5월 3일 기준으로 10만 3,234명을 기록했다. 법원행정처에 따르면 올해 1~4월 접수된 도산사건 신청 건수는 총 6만 7,616건으로 전년 동기 5만 4,534건 대비 23.9% 증가했다.
모든 분야에서 신청 건수가 늘어난 가운데 개인회생 신청은 전체 도산사건 신청 건수의 59%인 3만 9,859건을 차지하며 전년 동기 2만 7,421건 대비 무려 45.4% 늘어났다. 금융사에서 돈을 빌린 후 상환능력이 부족해 신용회복위원회로부터 채무 상환을 지원받으려는 신청자도 지난 5월 3일 기준으로 무려 6만 3,375명이나 몰렸다.
금융 회사 연체율도 급등하고 있다. 취약 계층이 급전을 빌려 쓰는 대부 업계의 연체율이 1년 새 2배로 뛰어 11%를 웃돌고 있다. 저축은행에선 원리금 상환이 3개월 이상 연체돼 회수 불능 채권으로 분류하는 대출금 비율이 전체 대출의 5% 선을 넘어섰다.
결국 ‘빚 내 빚 갚는’ 악순환의 반복이 계속되고 있는 가운데 지난 5월 29일 국제금융협회(IIF)가 발간한 ‘세계 부채 보고서(Global Debt Monitor)’에 따르면, 올해 1분기 세계 주요 34개국의 국내총생산(GDP) 대비 가계부채 비율은 한국이 102.2%로 가장 높았다.
지난해 같은 기간(105.5%)보다 3.3%포인트 낮아졌지만, 여전히 세계 1위 수준이다. 유일하게 가계 부채가 경제 규모를 웃돌고 있어 가히 부채 공화국이란 불명예를 뒤집어쓸 수밖에 없는 최악의 상황으로 빚더미에 질식하는 대한민국이 아닐 수 없다. 이렇듯 과도하게 증가한 가계 부채는 소비 여력을 제약해 경제 성장을 둔화시키고 금융 부실을 키울 수 있다.
조그만 개미구멍일지라도 커지면 큰 둑을 무너뜨릴 수 있음을 각별 유념하고 예측 가능한 모든 위험에 대비해 치밀한 대책을 화급히 마련해야만 한다.
특히 요즘 같은 금리 급변동 상황에서는 당장의 위험성이 크지 않다고 안이하게 대처하다가 돌발 악재로 미국 실리콘밸리은행(SVB)이나 퍼스트리퍼블릭은행(FRC)처럼 ‘뱅크런(Bank run │ 대규모 예금 인출)’이 촉발한 ‘뱅크데믹(Bankdemic │ 은행과 팬데믹의 합성어)’과 같은 재난을 맞을 수도 있다는 위기의식을 갖고 선제 대응해야 한다.
무엇보다도 코로나19 사태가 빚어진 2020년 4월 이후 5차례나 계속되고 있는 자영업자들의 대출 만기 연장 및 원리금 상환 유예 조치가 오는 9월 예정대로 끝나게 되면 가계 부채 부실 폭탄이 한꺼번에 터질 우려도 있다.
게다가 가계 부채 통계엔 아예 잡히지도 않아 부채통계 밖 ‘숨은 빚’으로 불리는 1,000조 원대 전세보증금 문제가 ‘역전세난’을 계기로 폭발할 수도 있어 일촉즉발 뇌관이 아닐 수 없다.
미국 중앙은행인 연방준비제도(Fed │ 연준)가 예고한 대로 잠시 중단된 미국의 금리 인상이 하반기에 속개라도 되면 가계 부채 폭발 위험은 훨씬 더 커질 것은 명약관화(明若觀火)하다. 따라서 정부는 채무조정 프로그램을 서둘러 재정비하고 촘촘하고 면밀하게 손질해야 한다.
지난 7월 3일 금융감독원이 국내 은행 21곳의 올해 1분기 말 기준 대손충당금 잔액은 24조 79억 원으로 전년 동기보다 22.2%인 4조 3,599억 원이나 증가했다고 밝혔지만, 금융 회사들은 대손충당금을 더 쌓는 등 닥쳐올 가계 부채 폭발 위기에 대비한 방어벽을 튼실하고 꼼꼼하게 세워야만 한다.
검색